Comment bien investir : faire son budget, fixer un objectif et un horizon, puis combiner épargne régulière, arbitrage du capital et crédit, sans brûler d'étape.
Sommaire
Avant de choisir un placement, la plupart des épargnants se demandent quoi acheter. La vraie question vient avant : d'où partez-vous, où voulez-vous aller, et en combien de temps ?
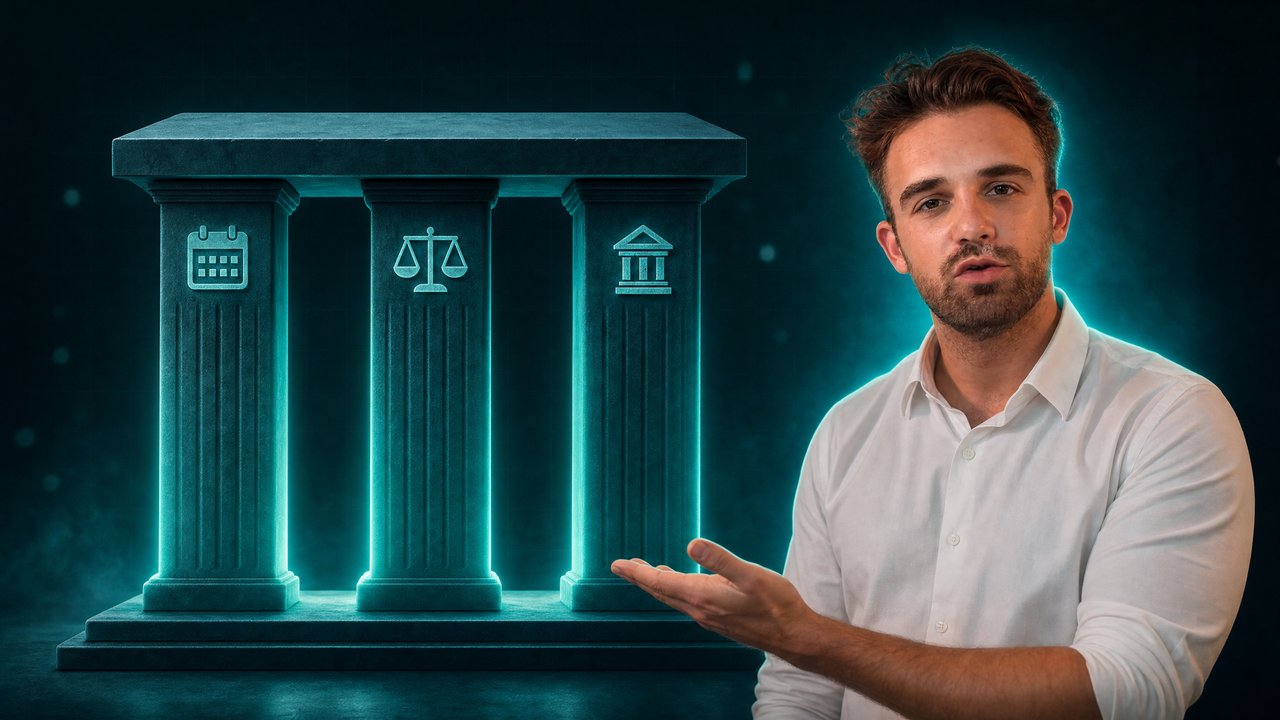
Dans notre vidéo, Bastien Puccini, Managing Partner de Leverage Gestion Privée, reprend les bases pour bien investir : le budget, l'objectif, puis les trois leviers dont dispose tout investisseur. Voici comment les articuler.
Comment bien investir : par où commencer ?
Par un état des lieux. Avant tout placement, il faut connaître ses flux :
- les charges fixes : loyer ou crédit, assurances, abonnements ;
- les charges variables : alimentation, loisirs, déplacements ;
- les revenus actifs, issus du travail, et les revenus passifs, issus du patrimoine : loyers, dividendes, intérêts.
La différence donne votre capacité d'épargne mensuelle, ce qui reste chaque mois une fois tout payé. S'y ajoute le bilan de votre patrimoine : immobilier, placements financiers, liquidités, crédits en cours. Avant tout placement exposé aux marchés, l'AMF recommande de constituer une épargne de précaution de 2 à 6 mois de revenus (source : AMF, épargner à son rythme).
Le cabinet a conçu un outil pour faire ce travail en quelques minutes : notre bilan patrimonial et simulateur de rentes calcule votre capacité d'épargne, votre taux d'endettement et ce que votre capital peut produire.
Bastien Puccini insiste sur un point : à ce stade, la fiscalité n'est pas la première question. Elle vient après le diagnostic et les objectifs.
Comment fixer son objectif et son horizon de placement ?
Une fois le point de départ connu, trois éléments structurent la stratégie :
- Le point A, votre situation actuelle.
- Le point B, l'objectif : un capital, un revenu complémentaire, un projet.
- L'horizon, le temps qui les sépare. Il conditionne le niveau de risque acceptable et le rythme des actions à mener.
L'Autorité des marchés financiers distingue le court terme (moins de 3 ans), le moyen terme (3 à 10 ans) et le long terme (plus de 10 ans), et recommande au moins 10 ans pour un placement en actions (source : AMF, fixer son horizon de placement).
Reste à savoir dans quelle phase vous êtes :
- en phase de capitalisation, les gains sont réinvestis pour faire grossir la « boule de neige » ;
- en phase de rente, le capital constitué sert à produire des revenus qui financent votre train de vie.
Exemple : un salarié à 10 ans de la retraite peut capitaliser pendant 10 ans, puis basculer en logique de rente. Le raisonnement vaut en direct comme via une société.
Quels sont les 3 piliers pour investir ?
Selon Bastien Puccini, tout investisseur dispose de trois leviers, et seulement trois :
| Pilier | Principe | Point de vigilance |
|---|---|---|
| L'investissement progressif (DCA) | Investir le même montant à intervalles réguliers | La qualité de l'actif accumulé |
| L'arbitrage du capital | Réorganiser un capital déjà constitué | Le moment d'entrée et le poids psychologique d'un gros montant |
| Le levier du crédit | Emprunter pour acquérir un actif | Le remboursement, quoi qu'il arrive |
Ces leviers s'appliquent à différentes classes d'actifs, chacune avec ses spécificités : les actions, liquides mais volatiles ; l'immobilier, finançable à crédit mais peu liquide ; la dette privée, qui vise des revenus réguliers avec un risque de perte en capital et d'illiquidité ; les métaux précieux, sans revenu ; les crypto-actifs, très volatils.
Pourquoi investir progressivement ?
Le DCA, pour dollar cost averaging, consiste à investir le même montant à intervalles réguliers : 50 € par semaine, 1 000 € par mois, peu importe. Il neutralise deux ennemis de l'investisseur : le timing, c'est-à-dire le choix du moment d'entrée, et la psychologie.
Bastien Puccini prend l'exemple du Nasdaq 100, l'indice des 100 plus grandes valeurs technologiques américaines. Un investisseur qui y aurait placé 500 000 € d'un coup en 2022, après l'invasion de l'Ukraine, autour de 13 400 points, aurait vu l'indice reculer encore d'environ 20 % dans les mois suivants : plus de 100 000 € de perte latente. De quoi pousser à vendre au pire moment, alors que l'indice a ensuite largement dépassé ce niveau. Les performances passées ne préjugent pas des performances futures.
Avec le DCA, les mêmes 500 000 € auraient été investis en 25 versements de 20 000 €. Vous n'achetez plus un point de marché, mais une tendance, à un prix moyen. Pour un salarié, des versements programmés sur un PEA ou une assurance-vie appliquent ce principe sans effort : la plupart de ces contrats permettent de fixer le montant et la fréquence des versements, et de les moduler selon vos ressources.
Deux nuances. Sur un marché qui monte sans interruption, investir d'un coup aurait rapporté davantage. Et le DCA ne protège pas d'un mauvais actif : accumuler une action qui enchaîne les points bas, comme celle de la compagnie aérienne montrée dans la vidéo, revient à accumuler les pertes. Ce qui prime, rappelle Bastien Puccini, reste la qualité de l'actif.
Comment réinvestir un capital existant ?
Le deuxième levier consiste à réorganiser un capital déjà constitué : un fonds en euros peu rémunéré, des liquidités bancaires, des placements qui ne vous satisfont plus. Il concerne souvent des montants de 100 000 € à 1 million d'euros, et c'est là que le timing et la psychologie pèsent le plus.
Plusieurs approches existent : entrer progressivement, privilégier les replis de marché plutôt que les points hauts, ou orienter une partie du capital vers des actifs moins dépendants des marchés cotés. Par exemple, la part d'un capital de 300 000 € destinée aux actions peut être investie en plusieurs fois sur 12 mois, plutôt qu'en une seule. Le cabinet a fait le choix de la dette privée finançant des opérations de marchands de biens, qui présente un risque de perte en capital, d'illiquidité et de retard de remboursement.
Pour la part investie en actions, un portefeuille boursier construit et suivi permet de doser l'exposition selon votre profil.
Comment utiliser le crédit pour investir ?
Le troisième levier est le crédit, surtout en immobilier. Son atout : sur un marché de gré à gré, c'est vous qui créez la valeur, par la négociation à l'achat, le niveau de loyer et le mode d'exploitation du bien. Le timing des marchés financiers compte moins.
Pour les patrimoines financiers déjà constitués, le crédit lombard permet aussi d'emprunter en nantissant ses placements, avec un risque d'appel de marge si les marchés baissent. Un crédit vous engage et doit être remboursé : vérifiez vos capacités de remboursement avant de vous engager.
Tous les profils n'utilisent pas les trois piliers. En début de carrière, sans capital à arbitrer sauf donation ou héritage, on combine souvent épargne régulière et crédit. En milieu de carrière ou à l'approche de la retraite, on peut ne plus vouloir, ou ne plus pouvoir, emprunter : l'arbitrage du capital devient alors le levier principal. Avec un horizon long, les trois peuvent se combiner.
En résumé
- Bien investir commence par un budget et un bilan patrimonial, avant toute question fiscale.
- L'objectif, l'horizon et la phase, capitalisation ou rente, guident le choix des placements.
- Trois piliers existent : l'investissement progressif, l'arbitrage du capital et le crédit.
- Le DCA réduit le risque de timing, mais ne remplace pas le choix d'actifs de qualité.
Pour aller plus loin, lisez nos articles sur la manière de constituer ses 100 000 premiers euros de patrimoine, sur comment placer son argent pour protéger son patrimoine et sur le crédit lombard, ses usages et ses risques.
Par quel pilier commencer dans votre situation, et avec quels montants ? Pour construire votre feuille de route, vous pouvez réserver un échange privé offert avec un conseiller du cabinet, en visio ou à nos bureaux.
Cet article est informatif et ne constitue pas un conseil personnalisé.
Questions fréquentes
Le DCA, pour dollar cost averaging, consiste à investir le même montant à intervalles réguliers, par exemple chaque mois, quel que soit le niveau des marchés. On achète ainsi à un prix moyen plutôt qu'à un instant précis. La méthode réduit le risque de mal choisir son moment, mais elle ne protège pas d'une baisse durable si l'actif choisi est de mauvaise qualité.
Sur un marché qui monte régulièrement, investir d'un coup rapporte souvent davantage. Mais personne ne connaît la suite, et entrer juste avant une baisse peut être difficile à supporter. Investir progressivement lisse le prix d'entrée et limite le risque de vendre dans la panique. Le choix dépend de votre horizon, de votre tolérance aux pertes et de la somme concernée.
Il n'y a pas de minimum universel : certains supports acceptent des versements programmés de quelques dizaines d'euros. Le bon montant découle de votre budget, une fois vos charges fixes et variables couvertes et une épargne de précaution constituée. Mieux vaut un montant modeste et tenu dans la durée qu'un effort ponctuel abandonné au bout de quelques mois.
Adrien Viard · CMO, Partner
Associé de Leverage Gestion Privée aux côtés de Bastien Puccini et Samuel Rahmine. Nos articles sont préparés avec l'équipe du cabinet, à Paris et Lyon. Je rencontre l'équipe