100 000 euros de patrimoine : faire le point, épargner chaque mois, utiliser le crédit à bon escient et éviter les pièges qui ralentissent vos débuts.
Sommaire
- Pourquoi les 100 000 premiers euros sont-ils les plus durs à réunir ?
- Par où commencer pour constituer son patrimoine ?
- Combien épargner pour atteindre 100 000 euros de patrimoine ?
- Faut-il utiliser le crédit immobilier dès le départ ?
- Quels pièges éviter quand on commence à investir ?
- Pourquoi le temps compte-t-il plus que tout ?
- En résumé
Charlie Munger, l'associé de Warren Buffett, avait coutume de dire que les 100 000 premiers étaient les plus difficiles à réunir. C'est le moment où le capital travaille encore peu, où les revenus sont souvent les plus modestes, et où chaque euro vient de votre propre effort.
Dans notre vidéo, Bastien Puccini, Managing Partner de Leverage Gestion Privée, explique comment atteindre 100 000 euros de patrimoine quand on débute : par où commencer, quels leviers actionner et quels pièges éviter. Voici l'essentiel.
Pourquoi les 100 000 premiers euros sont-ils les plus durs à réunir ?
Au départ, votre patrimoine n'a pas d'inertie. Sur 10 000 € placés, même une bonne année ne produit que quelques centaines d'euros : c'est votre capacité d'épargne, pas le rendement, qui fait avancer le compteur.
Plus tard, la logique s'inverse. Sur un capital de plusieurs centaines de milliers d'euros, les gains d'une année favorable peuvent peser autant que des mois d'épargne. Encore faut-il franchir ce premier palier, à un moment de la carrière où les revenus sont rarement à leur plus haut.
Le cabinet connaît bien ce parcours. À ses débuts, il accompagnait des investisseurs qui n'avaient pas encore 100 000 € de patrimoine. Aujourd'hui, il conseille surtout des familles dont le patrimoine se situe entre 1 et 10 millions d'euros. Les réflexes qui permettent de passer le premier cap restent pourtant les mêmes.
Par où commencer pour constituer son patrimoine ?
Bastien Puccini recommande de commencer par un bilan complet, une photographie de votre situation à un instant donné :
- vos revenus actifs, liés au temps que vous passez à les générer, et vos éventuels revenus passifs ;
- vos dépenses fixes (loyer, abonnements, factures) et variables (courses, déplacements, loisirs) ;
- ce que vous possédez déjà : épargne, placements financiers, immobilier en direct, parts de SCPI ou de société.
Ce bilan sert à dégager deux chiffres. Le premier est votre capacité d'épargne mensuelle. Le second est votre capacité d'emprunt, c'est-à-dire ce qu'une banque accepterait de vous prêter pour un achat immobilier.
Si vous ne parvenez pas à épargner chaque mois, la priorité est d'assainir la situation avant d'investir. Deux voies existent : dépenser moins ou gagner plus. Selon Bastien Puccini, la seconde est souvent la plus efficace, car on ne peut pas réduire ses dépenses indéfiniment.
Combien épargner pour atteindre 100 000 euros de patrimoine ?
L'exemple de la vidéo est simple : avec 3 000 € de revenus et 2 000 € de dépenses mensuelles, l'objectif est de tendre vers 1 000 € investis chaque mois, et de s'y astreindre le plus tôt possible.
Voici le temps nécessaire selon votre effort, sans compter aucun gain de placement :
| Épargne mensuelle | Durée pour atteindre 100 000 € |
|---|---|
| 500 € | environ 16 ans et 8 mois |
| 1 000 € | environ 8 ans et 4 mois |
| 1 500 € | environ 5 ans et 7 mois |
| 2 000 € | environ 4 ans et 2 mois |
Calcul hors rendement, hors inflation et hors fiscalité. Les gains éventuels des placements peuvent raccourcir ces durées, sans certitude : les marchés peuvent aussi baisser, et un investissement en actions comporte un risque de perte en capital.
Pour accélérer, Bastien Puccini suggère d'abord d'augmenter vos revenus : heures supplémentaires, missions en indépendant, activité commerciale à côté (transaction immobilière, vente, prestations). Votre niveau de vie étant déjà couvert, chaque euro supplémentaire peut aller directement à l'épargne.
Ces sommes peuvent ensuite être investies chaque mois, par exemple en fonds indiciels (ETF), dans une assurance-vie, un PEA ou un compte-titres. Les versements programmés transforment l'effort en habitude et lissent le prix d'achat dans le temps.
Faut-il utiliser le crédit immobilier dès le départ ?
C'est le deuxième levier de la vidéo. Malgré une fiscalité lourde, des réglementations nombreuses et des frais de notaire en hausse, Bastien Puccini rappelle que la France reste un pays où l'accès au crédit est large et où les prêts immobiliers sont le plus souvent à taux fixe.
Un premier projet n'a pas besoin d'être spectaculaire. Inutile de viser 500 000 € : un petit bien soigneusement choisi permet déjà de :
- profiter de l'effet de levier, la banque finançant l'essentiel de l'achat ;
- vous constituer un historique auprès de votre banque ;
- apprendre le métier d'investisseur sur une opération à votre échelle.
Les banques limitent toutefois vos mensualités à 35 % de vos revenus, assurance comprise, selon la norme du Haut Conseil de stabilité financière. Et un bien locatif comporte des risques : vacance, travaux imprévus, prix de revente incertain.
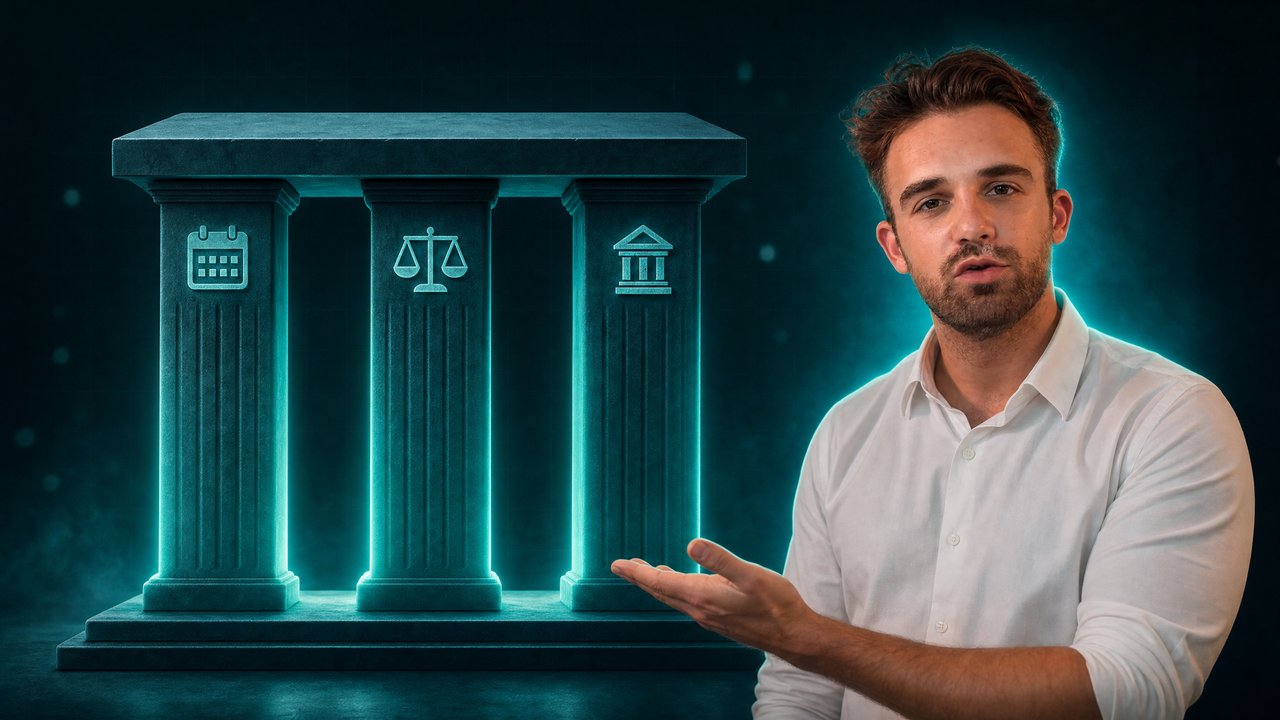
Bastien Puccini parle de trois piliers de création de richesse : l'épargne mensuelle, le levier bancaire et les arbitrages du capital existant, c'est-à-dire déplacer un capital déjà constitué d'une classe d'actifs à une autre selon le contexte. Au départ, ce troisième pilier n'existe pas encore. Il prend tout son sens une fois le premier palier franchi.
Quels pièges éviter quand on commence à investir ?
Investir sans épargne de précaution. Avant tout placement, gardez de côté 5 à 6 mois de dépenses sur des livrets disponibles immédiatement. Cette réserve couvre une panne, une perte de revenus ou une dépense imprévue, sans vous obliger à vendre un placement au mauvais moment. À titre de repère, le Livret A accepte jusqu'à 22 950 € de dépôts.
Choisir ses enveloppes au hasard. Assurance-vie, PEA, compte-titres, contrat détenu en France ou au Luxembourg, immobilier en nom propre, en société ou en indivision : chaque option a ses règles. Les choisir dès le début évite, des années plus tard, des rachats ou des transferts coûteux en impôts. Le PEA, par exemple, est plafonné à 150 000 € de versements (Service Public, PEA). Multiplier les petits placements sans fil conducteur pose le même problème : un patrimoine dispersé se suit et s'arbitre mal.
Croire au placement miracle. Robots de trading, fonds en cryptomonnaies, algorithmes qui promettent des gains rapides : Bastien Puccini invite à s'en méfier. Même le marchand de biens, une classe d'actifs que le cabinet apprécie, demande formation et expérience avant de s'y lancer en direct, notamment pour en maîtriser la fiscalité. Bourse, immobilier, prêt privé : ces placements font moins rêver, mais ils restent le socle d'une stratégie suivie avec régularité.
Financer son train de vie à crédit. Un crédit à la consommation ampute chaque mois votre capacité d'épargne. Son remboursement passe généralement avant tout nouveau placement.
Pourquoi le temps compte-t-il plus que tout ?
De tous les facteurs, Bastien Puccini place le temps au premier rang. Warren Buffett a bâti sa fortune parce qu'il a investi pendant des décennies : c'est la durée qui laisse les intérêts composés produire leurs effets, sur 5, 10, 15 ou 20 ans.
Votre horizon détermine aussi le niveau de risque acceptable. Une somme dont vous aurez besoin dans deux ans n'a pas vocation à être investie en actions. Une épargne destinée à rester placée quinze ans peut l'être davantage. L'Autorité des marchés financiers rappelle que la diversification consiste à associer des placements qui ne se comportent pas de la même façon au même moment, et que le temps est l'allié de l'épargne de long terme (AMF, bien diversifier son épargne). Les performances passées ne préjugent pas des performances futures.
Enfin, ce n'est pas une course : chacun avance à son rythme, selon ses revenus et ses objectifs. Pour un portefeuille construit selon votre profil et rééquilibré dans la durée, découvrez notre approche de l'investissement en bourse.
En résumé
- Le premier palier est le plus dur, car tout repose sur votre effort d'épargne.
- Commencez par un bilan pour connaître votre capacité d'épargne et votre capacité d'emprunt.
- Épargnez chaque mois, cherchez à augmenter vos revenus et utilisez le crédit immobilier à votre échelle.
- Gardez 5 à 6 mois de dépenses de côté, choisissez vos enveloppes dès le départ et fuyez les placements miracles.
- Le temps reste votre principal allié.
Pour estimer les revenus que votre patrimoine pourra produire demain, faites le point avec notre simulateur de rentes. Pour aller plus loin, lisez aussi nos articles sur les trois piliers pour bien investir, sur ce que devient votre argent en cas de faillite bancaire et sur le PER pour réduire vos impôts.
Quel effort d'épargne viser, et sur quelles enveloppes, compte tenu de vos revenus et de vos projets ? Pour en parler, vous pouvez réserver un échange privé offert avec un conseiller du cabinet.
Cet article est informatif et ne constitue pas un conseil personnalisé.
Questions fréquentes
Cela dépend surtout de votre effort mensuel. Sans compter les gains de placement, 1 000 € épargnés par mois mènent à 100 000 € en un peu plus de 8 ans, 2 000 € en un peu plus de 4 ans. Des placements bien choisis peuvent réduire ce délai, mais rien n'est acquis : une baisse des marchés peut aussi l'allonger.
Bastien Puccini recommande l'équivalent de 5 à 6 mois de dépenses, placé sur des livrets dont l'argent reste disponible à tout moment. Cette réserve permet de faire face à une panne, une perte de revenus ou des travaux urgents sans vendre un placement au mauvais moment ni recourir à un crédit coûteux.
Les deux ne s'opposent pas. L'épargne mensuelle peut être investie sur les marchés financiers dès les premiers mois, tandis qu'un premier achat immobilier à crédit permet d'utiliser le levier bancaire si votre capacité d'emprunt le permet. L'ordre dépend de votre apport, de la stabilité de vos revenus et de votre horizon de placement.
Assurance-vie, PEA et compte-titres obéissent à des règles différentes. Le PEA est réservé aux actions européennes et plafonné à 150 000 € de versements, l'assurance-vie offre un large choix de supports, le compte-titres n'a pas de plafond. Le bon choix dépend de vos objectifs, de votre horizon et de votre situation fiscale.
Adrien Viard · CMO, Partner
Associé de Leverage Gestion Privée aux côtés de Bastien Puccini et Samuel Rahmine. Nos articles sont préparés avec l'équipe du cabinet, à Paris et Lyon. Je rencontre l'équipe