Assurance-vie luxembourgeoise : neutralité fiscale, triangle de sécurité, supports, crédit lombard. Ses avantages face au contrat français, et ses limites.
Sommaire
- Qu'est-ce qu'une assurance-vie luxembourgeoise ?
- Avantage 1 : quelle fiscalité pour un contrat luxembourgeois ?
- Avantage 2 : comment fonctionnent le triangle de sécurité et le super-privilège ?
- Avantage 3 : quels supports trouve-t-on dans un contrat luxembourgeois ?
- Avantage 4 : pourquoi le contrat luxembourgeois facilite-t-il le crédit lombard ?
- Contrat luxembourgeois ou contrat français : que choisir ?
- En résumé
Fin août 2026, le Livret A, le LDDS et le LEP totalisaient près de 700 milliards d'euros, selon la Caisse des Dépôts, sans compter les livrets bancaires ordinaires. Une épargne rassurante et disponible, mais qui, rappelle Bastien Puccini, travaille d'abord pour la banque plutôt que pour l'épargnant.
Dans notre vidéo, Bastien Puccini, Managing Partner de Leverage Gestion Privée, présente une enveloppe pensée pour l'investisseur : l'assurance-vie luxembourgeoise. Voici ses quatre avantages, comparés au contrat français, et les limites à connaître avant d'en ouvrir une.
Qu'est-ce qu'une assurance-vie luxembourgeoise ?
C'est un contrat d'assurance-vie souscrit auprès d'un assureur établi au Luxembourg, régi par le droit luxembourgeois et contrôlé par le Commissariat aux Assurances (CAA), l'autorité de supervision du pays. Pour le souscripteur, le fonctionnement reste celui d'une assurance-vie : versements, rachats, arbitrages, désignation de bénéficiaires.
Un résident français peut y souscrire librement. Ces contrats visent toutefois les patrimoines financiers importants, avec des tickets d'entrée qui se comptent en général à partir de 250 000 €.
Avantage 1 : quelle fiscalité pour un contrat luxembourgeois ?
Le premier atout cité par Bastien Puccini est la neutralité fiscale, souvent appelée transparence fiscale. Le contrat applique la fiscalité du pays de résidence de son souscripteur, et non celle du Luxembourg.
Pour un résident fiscal français, cela ne crée donc aucun avantage fiscal : ce sont les règles de l'assurance-vie française qui s'appliquent, avec des prélèvements sociaux maintenus à 17,2 % en 2026 (source : Service Public), selon votre situation et la réglementation en vigueur.
L'intérêt apparaît en cas de mobilité. Si vous changez un jour de pays de résidence, le contrat suit la fiscalité du nouveau pays, sous réserve de ses règles et des conventions fiscales applicables. C'est pourquoi le contrat luxembourgeois est apprécié des familles internationales et des personnes qui envisagent une expatriation.
Une obligation s'ajoute : le contrat doit être déclaré chaque année sur le formulaire 3916, avec votre déclaration de revenus. L'oubli coûte 1 500 € par contrat non déclaré (source : impots.gouv.fr).
Avantage 2 : comment fonctionnent le triangle de sécurité et le super-privilège ?
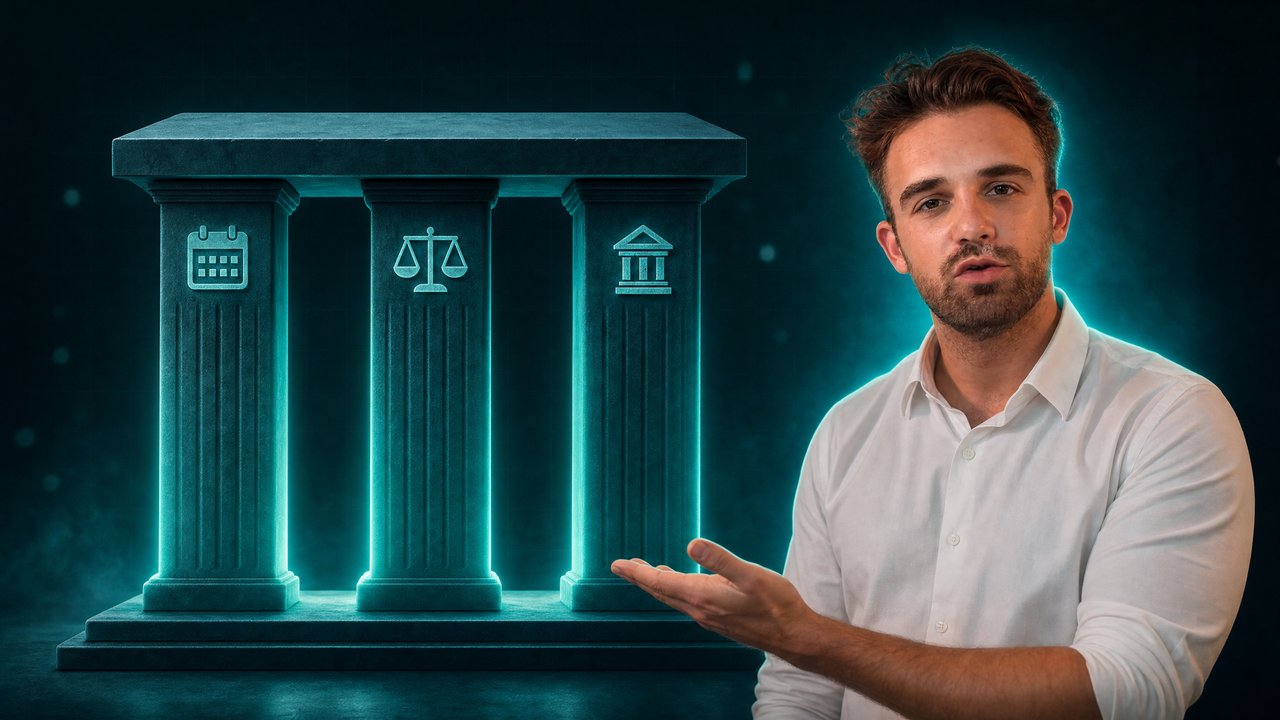
C'est l'argument le plus connu, et il repose sur trois acteurs.
- L'assureur, qui gère le contrat.
- La banque dépositaire, agréée par le CAA, qui conserve les actifs représentant les engagements de l'assureur, séparément de ses autres biens.
- Le CAA, signataire avec eux d'une convention de dépôt, qui peut faire bloquer ces actifs auprès de la banque en cas de doute sur la solidité de l'assureur.
C'est ce qu'on appelle le triangle de sécurité. S'y ajoute le super-privilège prévu par la loi luxembourgeoise : en cas de faillite de l'assureur, les souscripteurs sont payés sur ces actifs avant tous les autres créanciers, l'État compris. Traduction : les actifs qui représentent votre épargne forment un patrimoine distinct, que les autres créanciers de l'assureur ne peuvent pas saisir.
Le mécanisme n'est pas théorique. En 2024, le CAA a fait bloquer auprès des banques dépositaires les actifs d'un assureur luxembourgeois en difficulté, pour protéger les assurés.
En France, la protection repose sur un fonds de garantie, le FGAP, qui indemnise jusqu'à 70 000 € par assuré et par assureur (source : FGAP), et sur un privilège des assurés. Au Luxembourg, il n'y a pas de plafond équivalent : la protection est une question de rang, pas de montant.
Trois limites, toutefois. Ce dispositif protège contre la défaillance de l'assureur, pas contre la baisse des marchés. En cas de procédure, la disponibilité de l'épargne dépend de son déroulement. Et il n'a de sens qu'avec un assureur et une banque dépositaire solides, ce qui se vérifie.
Avantage 3 : quels supports trouve-t-on dans un contrat luxembourgeois ?
L'univers d'investissement est plus large que dans la plupart des contrats français. Selon les assureurs et les montants, on y trouve :
- des fonds en euros et des fonds d'investissement classiques ;
- du capital-investissement (entreprises non cotées), de la dette privée, des club deals immobiliers ;
- des actions détenues en direct, ou titres vifs ;
- des supports libellés en dollar, en franc suisse ou dans d'autres devises.
Le caractère multidevise intéresse ceux qui ont des revenus, des projets ou des biens hors de la zone euro : détenir une partie de son épargne en dollar ou en franc suisse peut répondre à ce besoin, avec un risque de change dans les deux sens.
À partir d'un certain montant, un fonds interne dédié peut être créé : un portefeuille géré pour vous seul, selon l'orientation choisie. L'accès à certains actifs dépend aussi du montant investi et de la taille de votre patrimoine financier. Comme le résume Bastien Puccini, plus le capital est important, « plus les portes vont s'ouvrir ». C'est l'une des raisons pour lesquelles le cabinet travaille de plus en plus avec des contrats luxembourgeois.
Ces supports ont leurs risques : perte en capital, illiquidité pour le non coté, risque de change pour les supports en devises. Et les performances passées ne préjugent pas des performances futures.
Avantage 4 : pourquoi le contrat luxembourgeois facilite-t-il le crédit lombard ?
Un contrat luxembourgeois peut être nanti, c'est-à-dire donné en gage à une banque, pour obtenir un crédit lombard. La décision repose avant tout sur la valeur et la composition du contrat, un peu moins sur vos revenus ou votre projet. Les conditions restent strictes, mais l'environnement luxembourgeois rend ce montage plus simple à mettre en place.
Vous obtenez des liquidités sans racheter, donc sans fiscalité sur un rachat. En contrepartie, le crédit coûte des intérêts à taux variable, et une baisse des marchés peut déclencher un appel de marge.
Contrat luxembourgeois ou contrat français : que choisir ?
| Critère | Contrat français | Contrat luxembourgeois |
|---|---|---|
| Fiscalité d'un résident français | Règles de l'assurance-vie française | Identiques, plus la déclaration 3916 |
| Défaillance de l'assureur | FGAP jusqu'à 70 000 € par assureur, privilège des assurés | Actifs séparés, banque dépositaire, super-privilège, sans plafond |
| Baisse des marchés | Aucune protection sur les unités de compte | Aucune protection sur les unités de compte |
| Supports | Fonds en euros, unités de compte | Gamme plus large, fonds dédié, plusieurs devises |
| Ticket d'entrée | Faible selon les contrats | En général 250 000 € et plus |
| Frais | À comparer | À comparer, avec parfois des frais de dépôt et de fonds dédié |
Les frais méritent une attention particulière : un contrat luxembourgeois peut cumuler frais de gestion du contrat, frais de la banque dépositaire et, pour un fonds dédié, frais du gestionnaire. Tout doit être chiffré avant de souscrire.
Pour un patrimoine financier de taille moyenne, une assurance-vie française bien choisie répond souvent aux mêmes besoins. Le contrat luxembourgeois prend son sens pour des montants importants, une mobilité internationale, des supports spécifiques ou un projet de crédit lombard. Pour mesurer la protection de votre épargne actuelle, vous pouvez faire notre test de solvabilité, établissement par établissement.
En résumé
- Pour un résident français, la fiscalité est celle de l'assurance-vie française : l'intérêt est ailleurs.
- Le triangle de sécurité et le super-privilège protègent contre la défaillance de l'assureur, sans plafond, mais pas contre la baisse des marchés.
- L'univers de supports est plus large, jusqu'au fonds dédié et aux supports en devises.
- Le contrat se prête bien au crédit lombard, qui reste un crédit avec ses risques.
Pour aller plus loin, découvrez notre offre d'assurance-vie luxembourgeoise, puis lisez nos articles sur ce que devient votre argent en cas de faillite bancaire, sur le crédit lombard, son coût et ses risques et sur l'expatriation fiscale vue par un avocat fiscaliste.
Un contrat luxembourgeois a-t-il du sens pour votre patrimoine, et à partir de quel montant ? Pour en parler avec un conseiller du cabinet, vous pouvez réserver un échange privé offert, en visio ou à nos bureaux.
Cet article est informatif et ne constitue pas un conseil personnalisé.
Questions fréquentes
Non. Le contrat luxembourgeois suit la fiscalité du pays de résidence de son souscripteur. Pour un résident fiscal français, ce sont les règles de l'assurance-vie française qui s'appliquent, en cas de rachat comme en cas de décès. Son intérêt se situe ailleurs : protection des avoirs, choix des supports, devises, mobilité internationale.
Oui. Un résident fiscal français doit déclarer chaque année, avec sa déclaration de revenus, les contrats d'assurance-vie souscrits à l'étranger, sur le formulaire 3916. L'oubli est sanctionné par une amende de 1 500 € par contrat non déclaré, portée à 10 000 € pour un État ou territoire non coopératif.
Les tickets d'entrée varient selon les assureurs, mais ces contrats visent surtout les patrimoines financiers importants : comptez en général 250 000 € et plus. Un fonds interne dédié, géré pour vous seul, demande aussi des montants élevés. En deçà, un contrat français bien choisi répond souvent aux mêmes besoins.
Non. Le triangle de sécurité et le super-privilège protègent vos avoirs en cas de défaillance de l'assureur. Ils ne protègent pas de la baisse de valeur des supports choisis : les unités de compte gardent un risque de perte en capital, et les supports en devises un risque de change.
Adrien Viard · CMO, Partner
Associé de Leverage Gestion Privée aux côtés de Bastien Puccini et Samuel Rahmine. Nos articles sont préparés avec l'équipe du cabinet, à Paris et Lyon. Je rencontre l'équipe